Testament, Erbe & Bestattung
Freibetrag bei Schenkung: Schenkungssteuer-Freibeträge, Tabelle und 10-Jahres-Regel
Freibetrag bei Schenkung 2026: Kinder 400.000 €, Eltern nur 20.000 €. Schenkungssteuer-Tabelle, 10-Jahres-Regel, Anzeige und durchgerechnete Beispiele.
Inhalt dieses Artikels (13 Abschnitte)
Der Freibetrag bei einer Schenkung beträgt je Schenker und für zehn Jahre 500.000 € für Ehe- und eingetragene Lebenspartner, 400.000 € für Kinder, 200.000 € für Enkel, 100.000 € für Urenkel und 20.000 € für alle anderen — auch Eltern, Geschwister und Lebensgefährten (§ 16 ErbStG). Darüber kostet die Schenkungsteuer je nach Steuerklasse 7 bis 50 Prozent (§ 19 ErbStG).
Für eine Schätzung mit Ihren eigenen Zahlen nutzen Sie unseren Erbschaftsteuer-Rechner (auch für Schenkungen). Alle Angaben auf dieser Seite haben wir am 8. Oktober 2026 an Gesetzestext, Veröffentlichungen der Finanzverwaltung und Rechtsprechung geprüft; die Fundstelle steht jeweils dabei.
Freibeträge bei Schenkung: die Tabelle nach § 16 ErbStG
Welcher Freibetrag gilt, hängt allein vom Verhältnis zwischen schenkender und beschenkter Person ab. Dasselbe Verhältnis bestimmt die Steuerklasse (§ 15 ErbStG) und damit den Steuersatz für den Teil, der über dem Freibetrag liegt.
| Beschenkte Person | Steuerklasse | Freibetrag bei Schenkung | Beim Erben anders? |
|---|---|---|---|
| Ehepartner, eingetragene Lebenspartner | I | 500.000 € | zusätzlich Versorgungsfreibetrag bis 256.000 €, gekürzt um erbschaftsteuerfreie Versorgungsbezüge (§ 17) |
| Kinder und Stiefkinder | I | 400.000 € | zusätzlich Versorgungsfreibetrag bis 52.000 €, gestaffelt nach Alter bis 27 Jahre (§ 17) |
| Enkel, deren Elternteil (das Kind des Schenkers) bereits verstorben ist | I | 400.000 € | gleich |
| Enkel, deren Elternteil lebt | I | 200.000 € | gleich |
| Urenkel | I | 100.000 € | gleich |
| Eltern und Großeltern | II | 20.000 € | beim Erben Steuerklasse I mit 100.000 € |
| Geschwister, Nichten und Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern, geschiedene Ehepartner | II | 20.000 € | gleich |
| Alle übrigen: Lebensgefährten ohne Trauschein, Freunde, Onkel und Tanten, Cousins | III | 20.000 € | gleich |
Drei Punkte, die in vielen Übersichten fehlen:
- Der Freibetrag hängt an der schenkenden Person. Zusammengerechnet werden nur Erwerbe „von derselben Person“ (§ 14 Abs. 1 ErbStG). Ein Enkel kann deshalb innerhalb von zehn Jahren von jedem Großelternteil 200.000 € steuerfrei erhalten. Bei einem Berliner Testament erben die Kinder dagegen erst vom länger lebenden Elternteil — der Freibetrag gegenüber dem zuerst Verstorbenen bleibt dann in der Regel ungenutzt. Schenkungen zu Lebzeiten von beiden Eltern nutzen beide Freibeträge.
- Schenkungen an die eigenen Eltern werden schnell teuer. Schenkt eine Tochter ihrer Mutter 50.000 €, sind 30.000 € steuerpflichtig: 30.000 € × 15 % = 4.500 € Schenkungsteuer. Erbte die Mutter denselben Betrag, bliebe er steuerfrei. Unterstützen Sie Ihre Eltern dagegen beim Lebensunterhalt, kann das als angemessener Unterhalt steuerfrei sein (siehe unten).
- Die Beträge gelten, wenn Schenker oder Beschenkter „Inländer“ ist — vor allem, wer in Deutschland wohnt oder sich gewöhnlich hier aufhält (§ 2 Abs. 1 Nr. 1 ErbStG). Ist keiner von beiden Inländer und geht es um Inlandsvermögen (beschränkte Steuerpflicht, § 2 Abs. 1 Nr. 3 ErbStG), wird der Freibetrag anteilig gekürzt (§ 16 Abs. 2 ErbStG).
Gelten die Freibeträge 2026 noch?
Ja. Das Bayerische Landesamt für Steuern führt die Freibeträge als „gültig ab 1. Januar 2009“ und die Steuersätze als „gültig für Erwerbe ab 1. Januar 2010“. Die jüngste Änderung des Erbschaftsteuergesetzes vom 22. Juni 2026 betrifft nur die elektronischen Anzeigen der Notare (§ 34 ErbStG, BGBl. 2026 I Nr. 192); ihr Inkrafttreten gibt das Bundesfinanzministerium gesondert bekannt (Art. 20 Abs. 5 des Gesetzes). Offen ist ein Verfahren beim Bundesverfassungsgericht: Die Bayerische Staatsregierung hält § 12 Abs. 3, § 16 Abs. 1 und § 19 Abs. 1 ErbStG für verfassungswidrig — formell, weil dem Bund dafür die Gesetzgebungskompetenz fehle, und inhaltlich unter anderem, weil Freibeträge und Steuersätze nicht an die Preissteigerung angepasst wurden und die Freibeträge die regional unterschiedlichen Immobilienpreise nicht berücksichtigten. Die mündliche Verhandlung hat das Gericht für den 12. Oktober 2026 angesetzt (Az. 1 BvF 1/23, Pressemitteilung Nr. 48/2026). Ob und wann sich daraus etwas ändert, ist offen.
Schenkungssteuer-Tabelle: die Steuersätze nach § 19 ErbStG
Auf den steuerpflichtigen Erwerb — Wert der Schenkung minus Freibetrag, abgerundet auf volle 100 € (§ 10 Abs. 1 ErbStG) — wendet das Finanzamt diesen Prozentsatz an:
| Steuerpflichtiger Erwerb bis einschließlich … | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6.000.000 € | 19 % | 30 % | 30 % |
| 13.000.000 € | 23 % | 35 % | 50 % |
| 26.000.000 € | 27 % | 40 % | 50 % |
| über 26.000.000 € | 30 % | 43 % | 50 % |
Der Satz gilt für den ganzen steuerpflichtigen Betrag, nicht nur für den Teil über einer Stufengrenze. Wer knapp über einer Grenze liegt, würde dadurch spürbar mehr zahlen als knapp darunter — diesen Sprung mildert der Härteausgleich.
Härteausgleich: warum knapp über einer Grenze nicht der volle Satz fällig wird
§ 19 Abs. 3 ErbStG begrenzt die Mehrsteuer, die durch das Überschreiten einer Wertgrenze entsteht: Bei Steuersätzen bis 30 % darf sie höchstens die Hälfte des Betrags über der Grenze ausmachen, bei Sätzen über 30 % höchstens drei Viertel.
Beispiel Härteausgleich (Steuerklasse I): Eine Mutter schenkt ihrem Sohn 710.000 €; frühere Schenkungen gibt es nicht.
- Steuerpflichtiger Erwerb: 710.000 € − 400.000 € = 310.000 €.
- Regulär: 310.000 € liegen in der Stufe bis 600.000 €, also 15 % = 46.500 €.
- Vergleichsrechnung: Steuer an der Grenze von 300.000 € (11 %) = 33.000 €, dazu die Hälfte des Betrags über der Grenze: 10.000 € ÷ 2 = 5.000 €. Zusammen 38.000 €.
- Festgesetzt wird der niedrigere Betrag: 38.000 € — 8.500 € weniger als ohne Härteausgleich.
Bis zu welchem steuerpflichtigen Erwerb der Härteausgleich jeweils wirkt (eigene Berechnung nach § 19 Abs. 1 und 3 ErbStG; der steuerpflichtige Erwerb ist wegen der Abrundung nach § 10 Abs. 1 Satz 6 ErbStG immer ein Vielfaches von 100 €):
| Wertgrenze überschritten | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| 75.000 € | bis 82.600 € | bis 87.400 € | kein Sprung (30 %) |
| 300.000 € | bis 334.200 € | bis 359.900 € | kein Sprung (30 %) |
| 600.000 € | bis 677.400 € | bis 749.900 € | kein Sprung (30 %) |
| 6.000.000 € | bis 6.888.800 € | bis 6.749.900 € | bis 10.799.900 € |
| 13.000.000 € | bis 15.260.800 € | bis 14.857.100 € | kein Sprung (50 %) |
| 26.000.000 € | bis 29.899.900 € | bis 28.437.400 € | kein Sprung (50 %) |
Wie hoch ist die Schenkungssteuer? Beispielwerte von 10.000 bis 1 Million Euro
Die Tabelle zeigt die Schenkungsteuer für eine einmalige Geldschenkung — ohne frühere Schenkungen derselben Person in den letzten zehn Jahren und ohne Steuerbefreiungen, gerechnet nach §§ 10, 16 und 19 ErbStG einschließlich Härteausgleich.
| Schenkung | Ehe- oder Lebenspartner | Kind | Enkel¹ | Eltern, Geschwister, Nichte/Neffe (Kl. II) | Lebensgefährte, Freund (Kl. III) |
|---|---|---|---|---|---|
| 10.000 € | 0 € | 0 € | 0 € | 0 € | 0 € |
| 20.000 € | 0 € | 0 € | 0 € | 0 € | 0 € |
| 30.000 € | 0 € | 0 € | 0 € | 1.500 € | 3.000 € |
| 50.000 € | 0 € | 0 € | 0 € | 4.500 € | 9.000 € |
| 100.000 € | 0 € | 0 € | 0 € | 13.750 €² | 24.000 € |
| 200.000 € | 0 € | 0 € | 0 € | 36.000 € | 54.000 € |
| 300.000 € | 0 € | 0 € | 11.000 € | 56.000 € | 84.000 € |
| 500.000 € | 0 € | 11.000 € | 33.000 € | 120.000 € | 144.000 € |
| 750.000 € | 27.500 € | 52.500 € | 82.500 € | 215.000 €² | 219.000 € |
| 1.000.000 € | 75.000 € | 90.000 € | 152.000 € | 294.000 € | 294.000 € |
¹ Enkel, deren Elternteil lebt (Freibetrag 200.000 €). ² mit Härteausgleich nach § 19 Abs. 3 ErbStG.
So lesen Sie die Tabelle am Beispiel 100.000 € an eine Nichte: 100.000 € − 20.000 € = 80.000 € steuerpflichtig. Regulär wären das 20 % = 16.000 €. Der Härteausgleich begrenzt die Steuer auf 11.250 € (15 % von 75.000 €) plus 2.500 € (die Hälfte der 5.000 € über der Grenze) = 13.750 €.
So berechnet das Finanzamt die Schenkungsteuer: 8 Schritte
- Stichtag: Die Steuer entsteht mit der Ausführung der Schenkung (§ 9 Abs. 1 Nr. 2 ErbStG). Dieser Tag ist auch der Stichtag für die Bewertung (§ 11 ErbStG).
- Wert: Bei Geld zählt der geschenkte Betrag, bei Immobilien der Grundbesitzwert, den das Finanzamt nach dem Bewertungsgesetz feststellt (§ 12 Abs. 3 ErbStG).
- Gegenleistungen abziehen: Steuerpflichtig ist nur, soweit der Beschenkte bereichert wird (§ 7 Abs. 1 Nr. 1 ErbStG). Übernommene Schulden oder ein vorbehaltener Nießbrauch mindern den Wert.
- Befreiungen anwenden: etwa Familienheim unter Ehepartnern oder übliche Gelegenheitsgeschenke (§ 13 ErbStG).
- Frühere Schenkungen hinzurechnen: Schenkungen derselben Person aus den letzten zehn Jahren werden mit ihrem damaligen Wert addiert (§ 14 Abs. 1 ErbStG).
- Freibetrag abziehen und abrunden: persönlicher Freibetrag nach § 16 ErbStG, Ergebnis auf volle 100 € nach unten (§ 10 Abs. 1 Satz 6 ErbStG).
- Steuersatz anwenden: Prozentsatz nach Steuerklasse und Stufe (§ 19 Abs. 1 ErbStG), Härteausgleich prüfen (§ 19 Abs. 3 ErbStG).
- Steuer früherer Schenkungen abziehen: abgezogen wird die Steuer, die nach dem zur Zeit der neuen Schenkung geltenden Recht auf die früheren Schenkungen entfiele, oder die tatsächlich gezahlte, wenn sie höher war. Die Steuer für die neue Schenkung allein darf dabei nicht unterschritten werden (§ 14 Abs. 1 Sätze 2 bis 4 ErbStG), und sie darf höchstens 50 % der neuen Schenkung betragen (§ 14 Abs. 3 ErbStG).
Die 10-Jahres-Regel: Wann der Freibetrag neu entsteht
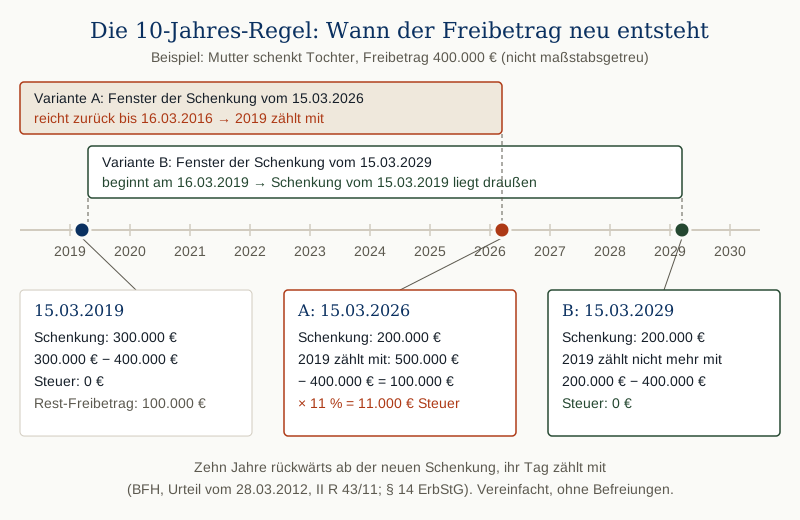
Alle Vermögensvorteile, die innerhalb von zehn Jahren von derselben Person anfallen, werden zusammengerechnet (§ 14 Abs. 1 ErbStG). Der Freibetrag erneuert sich also nicht an einem festen Datum, sondern rollierend: Bei jeder neuen Schenkung schaut das Finanzamt zehn Jahre zurück.
Wie genau gezählt wird, hat der Bundesfinanzhof geklärt: Die zehn Jahre werden rückwärts ab der neuen Schenkung berechnet, und der Tag dieser Schenkung zählt mit (Urteil vom 28.03.2012, II R 43/11). Im entschiedenen Fall ging es darum, ob eine Schenkung vom 31.12.1998 bei einer weiteren Schenkung vom 31.12.2008 noch mitzählt. Der Zeitraum endete rückwärts am 1. Januar 1999 um 0:00 Uhr — die Schenkung von 1998 zählte nicht mehr mit. Fällt das Fristende auf ein Wochenende oder einen Feiertag, verschiebt sich nichts. Daraus folgt die Faustregel: Am selben Kalendertag zehn Jahre später ist die frühere Schenkung aus der Rechnung.
Beispiel: Eine Mutter schenkt ihrer Tochter am 15.03.2019 300.000 €. Das bleibt steuerfrei, vom Freibetrag (400.000 €) sind noch 100.000 € übrig.
- Variante A — weitere 200.000 € am 15.03.2026: Der Zeitraum reicht zurück bis zum 16.03.2016, die Schenkung von 2019 zählt mit. 300.000 € + 200.000 € = 500.000 € − 400.000 € = 100.000 € × 11 % = 11.000 €. Auf die erste Schenkung entfiel keine Steuer, abzuziehen ist deshalb nichts.
- Variante B — dieselben 200.000 € am 15.03.2029: Der Zeitraum reicht zurück bis zum 16.03.2019, die Schenkung vom 15.03.2019 liegt außerhalb. 200.000 € liegen unter dem Freibetrag: 0 €.
Kleine Raten sparen innerhalb von zehn Jahren nichts
Beispiel mit Anrechnung (Steuerklasse II): Ein Onkel schenkt seinem Neffen am 01.06.2020 50.000 € und am 01.06.2026 noch einmal 50.000 €.
- Schenkung 2020: 50.000 € − 20.000 € = 30.000 € × 15 % = 4.500 € Steuer.
- Schenkung 2026: Beide Schenkungen zusammen ergeben 100.000 € − 20.000 € = 80.000 €. Regulär 20 % = 16.000 €, mit Härteausgleich 13.750 €.
- Davon geht die Steuer für 2020 ab: 13.750 € − 4.500 € = 9.250 €.
- Kontrolle: Die Steuer für die 50.000 € von 2026 allein (4.500 €) wird nicht unterschritten (§ 14 Abs. 1 Satz 4 ErbStG).
Zusammen zahlt der Neffe 13.750 € — genau so viel wie bei 100.000 € auf einmal. Stückeln hilft nur, wenn die frühere Schenkung bei der nächsten schon außerhalb des Zehn-Jahres-Zeitraums liegt.
Schenkung und spätere Erbschaft
Die Zusammenrechnung gilt auch, wenn der Schenker innerhalb von zehn Jahren nach der Schenkung stirbt: Schenkung und Erbe derselben Person werden addiert, der Freibetrag steht nur einmal zur Verfügung, die auf die Schenkung gezahlte Steuer wird abgezogen (§ 14 Abs. 1 ErbStG). Welche zusätzlichen Entlastungen nur beim Erben gelten — etwa der Versorgungsfreibetrag oder die Familienheim-Regel für Kinder —, erklärt der Ratgeber Erbschaftsteuer-Freibeträge.
Was zusätzlich steuerfrei bleibt
Manche Zuwendungen zählen gar nicht gegen den Freibetrag (§ 13 ErbStG). Jede dieser Befreiungen wird für sich angewendet (§ 13 Abs. 3 ErbStG).
Familienheim an den Ehepartner
Schenken Sie Ihrem Ehe- oder eingetragenen Lebenspartner das gemeinsam bewohnte Haus oder die Wohnung ganz oder zur Hälfte, bleibt das steuerfrei — ohne Wertgrenze und zusätzlich zum Freibetrag von 500.000 € (§ 13 Abs. 1 Nr. 4a ErbStG). Begünstigt ist auch, wenn ein Partner den anderen von Verpflichtungen aus Kauf oder Bau des Familienheims freistellt, etwa von einem Darlehen, oder später Herstellungs- oder Erhaltungskosten trägt. Die Immobilie muss in Deutschland, der EU oder dem Europäischen Wirtschaftsraum liegen.
Drei Grenzen sollten Sie kennen:
- Nur das Zuhause der Familie: Begünstigt ist die Wohnung, in der der Mittelpunkt des Familienlebens liegt. Zweit- und Ferienwohnungen sind es nicht (BFH, Urteil vom 18.07.2013, II R 35/11).
- Nur unter Ehe- und Lebenspartnern: Schenken Eltern ihr Haus den Kindern, zählt es voll gegen den Freibetrag. Die Familienheim-Befreiung für Kinder (§ 13 Abs. 1 Nr. 4c ErbStG) gibt es nur beim Erben.
- Keine Haltefrist: Anders als beim Erben (§ 13 Abs. 1 Nr. 4b ErbStG) verlangt das Gesetz bei der Schenkung keine zehnjährige Selbstnutzung.
Übliche Gelegenheitsgeschenke
Geschenke zu Anlässen wie Geburtstag oder Weihnachten bleiben steuerfrei, soweit sie „üblich“ sind (§ 13 Abs. 1 Nr. 14 ErbStG). Eine Betragsgrenze nennt das Gesetz nicht. Die Finanzverwaltung Nordrhein-Westfalen nennt Theaterkarten im Wert von 100 Euro als Beispiel für ein Geschenk, das nicht gemeldet werden muss. Das Finanzgericht Rheinland-Pfalz hat 20.000 € Ostergeld eines Vaters an seinen erwachsenen Sohn nicht mehr als üblich angesehen: Maßstab sei die allgemeine Verkehrsanschauung, nicht das Vermögen des Schenkers (Urteil vom 04.12.2025, 4 K 1564/24; Revision zum Bundesfinanzhof zugelassen).
Unterhalt und Ausbildung
Zuwendungen „zum Zwecke des angemessenen Unterhalts oder zur Ausbildung des Bedachten“ sind steuerfrei (§ 13 Abs. 1 Nr. 12 ErbStG) — etwa wenn Großeltern das Studium eines Enkels bezahlen oder Kinder ihre Eltern im Alltag finanziell unterstützen. Angemessen ist, was den Vermögensverhältnissen und der Lebensstellung des Beschenkten entspricht. Wer darüber hinausgeht, verliert die Befreiung ganz: Die Zuwendung ist dann „in vollem Umfang steuerpflichtig“ (§ 13 Abs. 2 ErbStG).
Geld für pflegende Angehörige
Geben Pflegebedürftige Geld an die Person weiter, die sie pflegt, bleibt das bis zur Höhe des Pflegegelds nach § 37 SGB XI oder einer entsprechenden privaten Pflegeversicherungsleistung steuerfrei (§ 13 Abs. 1 Nr. 9a ErbStG).
Wann ist eine Geldüberweisung eine Schenkung?
Steuerlich ist jede „freigebige Zuwendung“ eine Schenkung, durch die der Empfänger auf Kosten des Gebers bereichert wird (§ 7 Abs. 1 Nr. 1 ErbStG); zivilrechtlich müssen sich beide einig sein, dass sie unentgeltlich ist (§ 516 BGB). Ob das Geld bar, per Überweisung oder als Depotübertrag fließt, spielt keine Rolle, und einen Mindestbetrag gibt es nicht. Keine Schenkung ist, was als gleichwertige Gegenleistung gezahlt wird. Bekommt der Empfänger mehr, als er selbst leistet, kann der Unterschied eine Schenkung sein — steuerpflichtig ist sie, „soweit“ er bereichert wird.
Ein Schenkungsversprechen — also die Zusage, später etwas zu schenken — muss notariell beurkundet werden (§ 518 Abs. 1 BGB). Wird das Geld aber tatsächlich überwiesen, ist die Schenkung trotzdem wirksam (§ 518 Abs. 2 BGB). Die Steuer entsteht mit der Ausführung der Zuwendung (§ 9 Abs. 1 Nr. 2 ErbStG).
Gemeinschaftskonto von Ehepartnern („Oder-Konto“): Zahlt nur einer auf ein gemeinsames Konto ein, kann darin eine Schenkung der Hälfte an den anderen liegen. Der Bundesfinanzhof verlangt dafür, dass der andere Ehepartner im Verhältnis der beiden zueinander tatsächlich und rechtlich frei über die Hälfte verfügen kann. Das muss grundsätzlich das Finanzamt nachweisen; entscheidend ist, wie das Paar das Konto tatsächlich handhabt, und die Einzahlung allein reicht nicht (Urteil vom 23.11.2011, II R 33/10).
Wer nur sicherstellen will, dass Angehörige im Notfall an ein Konto kommen, braucht dafür keine gemeinsame Kontoinhaberschaft: Eine Bankvollmacht gibt Zugriff, ohne Guthaben zu übertragen.
Kettenschenkung: Der Umweg zählt nur mit echter Entscheidungsfreiheit
Weil enge Verwandte höhere Freibeträge haben, liegt der Gedanke nahe, Vermögen über eine Zwischenperson weiterzugeben — etwa von den Eltern über das eigene Kind an dessen Ehepartner. Der Bundesfinanzhof hat dazu entschieden (Urteil vom 18.07.2013, II R 37/11):
- Gibt das Kind das Geschenk ohne rechtliche Verpflichtung weiter, liegen zwei Schenkungen vor: Eltern an Kind, Kind an Schwiegerkind. Dass die Eltern davon wissen oder einverstanden sind, genügt für eine direkte Schenkung an das Schwiegerkind nicht, und eine kurze Verweildauer beim Kind allein auch nicht.
- Ist die Weitergabe im Schenkungsvertrag vereinbart oder ergibt sich eine Pflicht dazu aus den Umständen, gilt die Zuwendung als Schenkung der Eltern direkt an den Letzten in der Kette.
- Stehen Schenkung und Weiterschenkung in derselben notariellen Urkunde, spricht das gegen eine eigene Entscheidung des Kindes.
Beispiel: Eine Mutter möchte ihrer Schwiegertochter 100.000 € aus ihrem eigenen Vermögen zukommen lassen. Direkt geschenkt gilt Steuerklasse II: 80.000 € sind steuerpflichtig, mit Härteausgleich fallen 13.750 € an. Schenkt die Mutter das Geld ihrem Sohn (Freibetrag 400.000 €) und entscheidet er sich frei, es seiner Frau weiterzuschenken (Freibetrag 500.000 €), fällt bei keinem der beiden Schritte Steuer an. Die Kehrseite: Der Sohn darf das Geld dann auch behalten. Ob eine solche Gestaltung im Einzelfall trägt, gehört vor der Ausführung in die Steuerberatung.
Schenkung beim Finanzamt anzeigen: Frist, Inhalt, Formulare
Jede der Schenkungsteuer unterliegende Schenkung ist binnen drei Monaten schriftlich dem für die Erbschaft- und Schenkungsteuer zuständigen Finanzamt anzuzeigen — vom Beschenkten und vom Schenker (§ 30 Abs. 1 und 2 ErbStG). Einen Mindestbetrag nennt das Gesetz nicht. Das Bayerische Staatsministerium der Finanzen und für Heimat stellt klar, dass auch Schenkungen unter dem Freibetrag anzuzeigen sind, weil der Freibetrag nur einmal in zehn Jahren gewährt wird; ausgenommen sind Fälle, die eindeutig nicht zu einer Besteuerung führen, etwa Gelegenheitsgeschenke (BayernPortal, Stand 1. Juni 2026).
Keine eigene Anzeige ist nötig, wenn die Schenkung notariell oder gerichtlich beurkundet ist (§ 30 Abs. 3 Satz 2 ErbStG). Dann meldet der Notar sie dem Finanzamt (§ 34 ErbStG). Das betrifft vor allem Immobilien, weil deren Übertragung ohnehin beurkundet werden muss.
Zuständig ist das Erbschaftsteuer-Finanzamt für den Wohnsitz des Schenkers (§ 35 Abs. 1 ErbStG). Das muss nicht das eigene Finanzamt sein: In Bayern etwa ist die Aufgabe bei einigen Finanzämtern gebündelt, in Schleswig-Holstein beim Finanzamt Kiel. Eine bundesweite Liste führt das Bayerische Landesamt für Steuern (Stand 1. Januar 2026, siehe Tabelle).
Inhalt der Anzeige (§ 30 Abs. 4 ErbStG): Vor- und Familienname, Steuer-Identifikationsnummer, Beruf und Anschrift von Schenker und Beschenktem; Tag der Schenkung; Gegenstand und Wert; Rechtsgrund; Verwandtschaftsverhältnis; frühere Zuwendungen derselben Person nach Art, Wert und Zeitpunkt. Ein formloses Schreiben genügt (Finanzverwaltung NRW; Bayerisches Landesamt für Steuern). Amtliche Vordrucke helfen, nichts zu vergessen:
| Herausgeber | Vordruck oder Information | Format | Am PC ausfüllbar | Abruf |
|---|---|---|---|---|
| Finanzverwaltung Nordrhein-Westfalen | Anzeige einer Schenkung (gem. § 30 ErbStG) | PDF, 5 Seiten | ja | finanzamt.nrw.de |
| Land Schleswig-Holstein | Anzeige einer Schenkung (gemäß § 30 ErbStG), adressiert an das zentral zuständige Finanzamt Kiel | PDF, 4 Seiten | ja | schleswig-holstein.de |
| Bayerisches Staatsministerium der Finanzen und für Heimat | Leistungsbeschreibung mit Formular „Anzeige einer Schenkung“; in Bayern auch elektronisch über ein Kontaktformular mit Nutzerkonto oder ELSTER-Zertifikat | Online | — | bayernportal.de |
| Bayerisches Landesamt für Steuern | Broschüre „Gesetzliche Anzeigepflicht bei Schenkungen und Erwerben von Todes wegen“ (Stand Januar 2026) | PDF, 8 Seiten | — | lfst.bayern.de |
| Bayerisches Landesamt für Steuern | Verzeichnis der zuständigen Erbschaft- und Schenkungsteuer-Finanzämter bundesweit (Stand 1. Januar 2026) | PDF, 10 Seiten | — | lfst.bayern.de |
Steuererklärung: erst auf Aufforderung
Nach der Anzeige prüft das Finanzamt, ob Steuer anfallen könnte. Nur dann fordert es eine Schenkungsteuererklärung an, mit einer Frist von mindestens einem Monat (§ 31 Abs. 1 ErbStG); abgeben lässt sie sich laut Bayerischem Landesamt für Steuern auch elektronisch über Mein ELSTER. Das Finanzamt kann verlangen, dass Sie die Steuer selbst berechnen und binnen eines Monats zahlen (§ 31 Abs. 7 ErbStG). Bleibt die Schenkung steuerfrei, hören Sie in der Regel nichts mehr — der Vorgang wird nur intern erfasst (Bayerisches Landesamt für Steuern; Finanzverwaltung NRW).
Wer zahlt die Schenkungsteuer?
Steuerschuldner sind der Beschenkte und der Schenker (§ 20 Abs. 1 ErbStG). Übernimmt der Schenker die Steuer, gilt sie als weitere Zuwendung und wird dem Erwerb hinzugerechnet (§ 10 Abs. 2 ErbStG). Die amtlichen Anzeigevordrucke fragen deshalb ausdrücklich, wer die Steuer trägt.
Was passiert, wenn eine Schenkung nicht gemeldet wird?
Die Frist, in der das Finanzamt Schenkungsteuer festsetzen kann, beginnt nicht vor Ablauf des Jahres, in dem der Schenker gestorben ist oder das Finanzamt von der Schenkung erfahren hat (§ 170 Abs. 5 Nr. 2 AO). Eine verschwiegene Schenkung kann also auch viele Jahre später noch besteuert werden. Wer die Anzeige vorsätzlich unterlässt und dadurch Steuer verkürzt, begeht Steuerhinterziehung (§ 370 Abs. 1 Nr. 2 AO); die Festsetzungsfrist beträgt dann zehn Jahre, bei leichtfertiger Verkürzung fünf Jahre (§ 169 Abs. 2 Satz 2 AO).
Immobilie verschenken: Wert, Nießbrauch und Stundung
Wer eine Immobilie verschenkt, braucht einen notariellen Vertrag (§ 311b Abs. 1 BGB); der Notar zeigt die Schenkung dem Finanzamt an. Grunderwerbsteuer fällt bei einer Schenkung nicht an — außer auf den Wert von Auflagen, die bei der Schenkungsteuer abziehbar sind (§ 3 Nr. 2 GrEStG). Übertragungen an den Ehepartner sowie an Kinder und Enkel sind ohnehin grunderwerbsteuerfrei (§ 3 Nr. 4 und 6 GrEStG).
So ermittelt das Finanzamt den Wert
Angesetzt wird der Grundbesitzwert, den das Finanzamt nach dem Bewertungsgesetz feststellt (§ 12 Abs. 3 ErbStG). Eigentumswohnungen sowie Ein- und Zweifamilienhäuser bewertet es grundsätzlich im Vergleichswertverfahren, Mietwohngrundstücke im Ertragswertverfahren, andere Fälle im Sachwertverfahren (§ 182 BewG). Ist der tatsächliche Wert niedriger, können Sie ihn mit einem Gutachten nachweisen, etwa des örtlichen Gutachterausschusses oder eines zertifizierten Sachverständigen (§ 198 BewG).
Nießbrauch: das Grundprinzip
Behalten Sie sich bei der Übergabe den Nießbrauch oder ein Wohnrecht vor, ist das Kind um den Wert dieses Rechts weniger bereichert. Das Finanzamt zieht dessen Kapitalwert ab:
- Jahreswert: Bei einer selbst genutzten Wohnung sind die üblichen Mittelpreise am Ort anzusetzen (§ 15 Abs. 2 BewG), höchstens aber der steuerliche Wert der Immobilie geteilt durch 18,6 (§ 16 BewG).
- Vervielfältiger: Er hängt von Alter und Geschlecht der berechtigten Person ab. Für Schenkungen ab 1. Januar 2026 gilt die Tabelle aus dem BMF-Schreiben vom 21. Oktober 2025 (Sterbetafel 2022/2024, Zinssatz 5,5 %; § 14 Abs. 1 BewG).
- Seit 2009 abziehbar: Das frühere Abzugsverbot für vorbehaltene Nutzungsrechte (§ 25 ErbStG alter Fassung) gilt nur noch für Schenkungen vor dem 1. Januar 2009 (§ 37 Abs. 2 ErbStG).
Beispiel Nießbrauch: Ein 64-jähriger Vater überträgt seiner Tochter sein Haus (Grundbesitzwert 700.000 €) und behält den Nießbrauch. Als Jahreswert sind 24.000 € angenommen.
- Obergrenze des Jahreswerts: 700.000 € ÷ 18,6 = 37.634 € — die 24.000 € liegen darunter.
- Kapitalwert des Nießbrauchs: 24.000 € × 11,725 (Vervielfältiger für einen 64-jährigen Mann) = 281.400 €.
- Bereicherung: 700.000 € − 281.400 € = 418.600 €.
- Abzüglich Freibetrag: 418.600 € − 400.000 € = 18.600 € steuerpflichtig.
- Steuer: 18.600 € × 7 % = 1.302 €. Ohne Nießbrauch wären es 300.000 € × 11 % = 33.000 €.
Stirbt der Vater innerhalb von sieben Jahren, berichtigt das Finanzamt die Steuer nach der tatsächlichen Dauer des Nießbrauchs — ohne dass jemand einen Antrag stellen muss (§ 14 Abs. 2 BewG). Die Steuer steigt dann, weil der abgezogene Nießbrauch nachträglich niedriger angesetzt wird. Wie hoch der Jahreswert im Einzelfall anzusetzen ist, ist eine Bewertungsfrage für die Steuerberatung.
Zivilrechtlich hat der uneingeschränkt vorbehaltene Nießbrauch eine Kehrseite: Für den Pflichtteilsergänzungsanspruch beginnt die Zehn-Jahres-Frist nicht zu laufen, solange der Schenker den „Genuss“ des Hauses nicht aufgegeben hat (BGH, Urteil vom 29.06.2016, IV ZR 474/15, unter Verweis auf sein Urteil vom 27.04.1994). Rückforderungsrechte, Wohnrecht oder Nießbrauch und die weiteren Klauseln eines Übergabevertrags erklärt der Ratgeber Haus überschreiben.
Stundung, wenn die Steuer nur durch Verkauf zu bezahlen wäre
Müsste der Beschenkte eine zu Wohnzwecken genutzte Immobilie verkaufen, um die darauf entfallende Steuer aufzubringen, wird sie auf Antrag bis zu zehn Jahre gestundet; die Stundung endet, soweit die Immobilie auf Dritte übergeht oder dauerhaft keinen Wohnzwecken mehr dienen soll (§ 28 Abs. 3 ErbStG). Anders als beim Erben fallen bei Schenkungen Stundungszinsen an: 0,5 % für jeden vollen Monat (§ 28 Abs. 3 Satz 3 ErbStG mit §§ 234, 238 Abs. 1 AO; ebenso das Bayerische Landesamt für Steuern).
Rückforderung und Pflichtteil: die anderen zehn Jahre
Neben der steuerlichen Zehn-Jahres-Regel gibt es zwei zivilrechtliche Fristen, die oft damit verwechselt werden. Mit der Schenkungsteuer haben sie nichts zu tun:
| Zusammenrechnung (Steuer) | Rückforderung bei Verarmung | Pflichtteilsergänzung | |
|---|---|---|---|
| Gesetz | § 14 ErbStG | §§ 528, 529 BGB | § 2325 BGB |
| Worum es geht | Schenkungen derselben Person werden für die Steuer addiert | Kann der Schenker seinen angemessenen Unterhalt nicht mehr bestreiten, darf er das Geschenk zurückfordern; das Sozialamt kann diesen Anspruch auf sich überleiten (§ 93 SGB XII) | Pflichtteilsberechtigte können eine Ergänzung ihres Pflichtteils verlangen, als gehörte das Geschenk noch zum Nachlass |
| Was die zehn Jahre bewirken | Liegt die frühere Schenkung außerhalb der zehn Jahre, zählt sie nicht mehr | Der Anspruch ist ausgeschlossen, wenn bei Eintritt der Bedürftigkeit zehn Jahre seit der Schenkung vergangen sind | Abschmelzung: im ersten Jahr vor dem Erbfall voll, danach je Jahr ein Zehntel weniger, nach zehn Jahren gar nicht |
| Ab wann gezählt wird | rückwärts ab der neuen Schenkung | ab der Leistung des Geschenks | ab der Leistung, bei Grundstücken ab der Umschreibung im Grundbuch; bei Ehepartnern nicht vor Auflösung der Ehe; bei vorbehaltenem Nießbrauch nach der BGH-Rechtsprechung nicht, solange der Schenker den „Genuss“ behält |
Muss ein Geschenk wegen eines Rückforderungsrechts zurückgegeben werden oder wendet der Beschenkte die Herausgabe nach § 528 BGB durch Zahlungen ab, erlischt die Schenkungsteuer insoweit rückwirkend (§ 29 Abs. 1 Nr. 1 und 2 ErbStG). Wie Pflichtteil und Pflichtteilsergänzung berechnet werden, steht im Ratgeber Pflichtteil. Schenkungsverträge, Anzeigen und Bescheide gehören zu den Unterlagen, die Angehörige im Ernstfall finden müssen — was sonst noch dazugehört, zeigt die Übersicht Notfallordner: Inhalt.
Häufige Fragen zur Schenkungssteuer
Wie hoch ist der Freibetrag bei der Schenkungssteuer für Kinder?
400.000 € je Kind und je Elternteil (§ 16 Abs. 1 Nr. 2 ErbStG). Mutter und Vater können einem Kind also zusammen 800.000 € steuerfrei schenken. Fällt eine Schenkung aus dem Zehn-Jahres-Zeitraum heraus, wird sie nicht mehr mitgerechnet, und der Freibetrag steht wieder voll zur Verfügung (§ 14 ErbStG). Dasselbe gilt für Stiefkinder. Enkel haben 200.000 €, wenn ihr Elternteil lebt, sonst ebenfalls 400.000 €.
Wie viel darf man steuerfrei geschenkt bekommen?
So viel wie Ihr Freibetrag gegenüber der schenkenden Person, gerechnet über zehn Jahre: 500.000 € vom Ehe- oder eingetragenen Lebenspartner, 400.000 € von jedem Elternteil, 200.000 € von jedem Großelternteil (400.000 €, wenn Ihr Elternteil, also dessen Kind, verstorben ist), 100.000 € von Urgroßeltern und 20.000 € von allen anderen. Zusätzlich steuerfrei sind übliche Gelegenheitsgeschenke, angemessener Unterhalt und das Familienheim unter Ehepartnern (§§ 13, 16 ErbStG).
Wie viel Geld darf man als Schenkung überweisen?
Eine Obergrenze gibt es nicht — das Gesetz regelt nur, ab wann Steuer anfällt. Steuerfrei bleibt die Überweisung, soweit sie zusammen mit anderen Schenkungen derselben Person aus den letzten zehn Jahren den Freibetrag nicht übersteigt, bei einem Kind also 400.000 € je Elternteil. Anzeigen müssen Sie die Schenkung trotzdem binnen drei Monaten, außer es handelt sich um ein übliches Gelegenheitsgeschenk.
Wann ist eine Geldüberweisung eine Schenkung?
Wenn Sie Geld ohne Gegenleistung weggeben und der Empfänger dadurch auf Ihre Kosten bereichert wird (§ 7 Abs. 1 Nr. 1 ErbStG); beide müssen sich einig sein, dass es unentgeltlich ist (§ 516 BGB). Zahlungen für eine gleichwertige Gegenleistung sind keine Schenkung. Auch die Einzahlung auf ein gemeinsames Konto von Ehepartnern kann eine Schenkung sein, wenn der andere frei über die Hälfte verfügen darf (BFH, II R 33/10).
Wie hoch ist die Schenkungssteuer bei 10.000 €?
In aller Regel null: 10.000 € liegen unter jedem persönlichen Freibetrag, auch unter den 20.000 € für Geschwister, Eltern oder Freunde. Steuer fällt nur an, wenn derselbe Schenker den Freibetrag in den letzten zehn Jahren bereits ausgeschöpft hat. Ist er gerade ausgeschöpft, kosten 10.000 € in Steuerklasse I 7 % (700 €), in Steuerklasse II 15 % (1.500 €) und in Steuerklasse III 30 % (3.000 €).
Ab welchem Betrag muss ich eine Schenkung dem Finanzamt melden?
Einen Mindestbetrag gibt es nicht: § 30 ErbStG erfasst jede der Schenkungsteuer unterliegende Schenkung, auch unterhalb des Freibetrags. Ausgenommen sind übliche Gelegenheitsgeschenke — die Finanzverwaltung NRW nennt Theaterkarten für 100 Euro als Beispiel — und notariell beurkundete Schenkungen, die der Notar meldet. Die Frist beträgt drei Monate; verpflichtet sind Beschenkter und Schenker.
Wird eine Schenkung auf die Erbschaftssteuer angerechnet?
Ja, wenn der Schenker innerhalb von zehn Jahren nach der Schenkung stirbt. Dann werden Schenkung und Erbe zusammengerechnet, der Freibetrag gilt nur einmal, und die auf die Schenkung gezahlte Steuer wird abgezogen (§ 14 ErbStG). Liegt sie außerhalb dieses Zeitraums — am selben Kalendertag zehn Jahre später ist das schon der Fall —, zählt sie nicht mehr mit, und der Freibetrag steht für das Erbe wieder voll zur Verfügung.
Wie berechnet das Finanzamt die Schenkungsteuer?
Es ermittelt den Wert der Schenkung am Tag der Ausführung, zieht Gegenleistungen wie übernommene Schulden oder einen vorbehaltenen Nießbrauch ab, rechnet Schenkungen derselben Person aus den letzten zehn Jahren hinzu und zieht den Freibetrag ab. Den Rest rundet es auf volle 100 € ab und besteuert ihn mit dem Satz nach § 19 ErbStG, gemildert durch den Härteausgleich. Steuer auf frühere Schenkungen wird angerechnet.
Wie berechnet man die Schenkungssteuer für eine Immobilie?
Ausgangspunkt ist der Grundbesitzwert, den das Finanzamt nach dem Bewertungsgesetz feststellt (§ 12 Abs. 3 ErbStG); einen niedrigeren Wert können Sie per Gutachten nachweisen (§ 198 BewG). Davon gehen der Kapitalwert eines vorbehaltenen Nießbrauchs oder Wohnrechts und übernommene Schulden ab, dann der Freibetrag. Das selbst bewohnte Familienheim bleibt unter Ehepartnern steuerfrei. Grunderwerbsteuer fällt bei Schenkungen grundsätzlich nicht an.
Wer muss die Schenkungssteuer bezahlen?
Steuerschuldner sind Beschenkter und Schenker (§ 20 Abs. 1 ErbStG); wer die Steuer trägt, können beide vereinbaren. Übernimmt der Schenker sie, wertet das Finanzamt das als zusätzliche Zuwendung: Die Steuer wird dem Erwerb hinzugerechnet und erhöht ihn (§ 10 Abs. 2 ErbStG). Die amtlichen Anzeigevordrucke fragen deshalb ausdrücklich, ob Beschenkter, Schenker oder eine dritte Person die Steuer zahlt.
Was passiert, wenn ich eine Schenkung nicht melde?
Die Festsetzungsfrist beginnt bei Schenkungen erst mit Ablauf des Jahres, in dem der Schenker stirbt oder das Finanzamt von der Schenkung erfährt (§ 170 Abs. 5 Nr. 2 AO) — die Steuer kann also noch viele Jahre später festgesetzt werden. Wer die Anzeige vorsätzlich unterlässt und dadurch Steuer verkürzt, begeht Steuerhinterziehung (§ 370 Abs. 1 Nr. 2 AO). Bleibt die Schenkung unter dem Freibetrag, fällt keine Steuer an — die Anzeigepflicht besteht trotzdem.
Quellen
- gesetze-im-internet.de — Erbschaftsteuer- und Schenkungsteuergesetz: § 2, § 7, § 9, § 10, § 11, § 12, § 13, § 14, § 15, § 16, § 17, § 19, § 20, § 25, § 28, § 29, § 30, § 31, § 34, § 35, § 37 (Gesamtausgabe, zuletzt geändert durch Art. 10 G v. 22.06.2026); Bewertungsgesetz: § 14, § 15, § 16, § 182, § 198; BGB: § 311b, § 516, § 518, § 528, § 529, § 2325; Abgabenordnung: § 169, § 170, § 234, § 238, § 370; § 3 GrEStG; § 93 SGB XII (abgerufen 8. Oktober 2026)
- recht.bund.de — Gesetz zur Digitalisierung des Vollzugs von Immobilienverträgen, der gerichtlichen Genehmigungen von notariellen Rechtsgeschäften und der steuerlichen Anzeigen der Notare, BGBl. 2026 I Nr. 192 vom 22. Juni 2026 (Art. 9 und 10: § 34 ErbStG)
- bundesverfassungsgericht.de — Pressemitteilung Nr. 48/2026: Mündliche Verhandlung in Sachen „Erbschaftsteuer – Gesetzgebungskompetenzen“, 1 BvF 1/23 (30. Juli 2026)
- bundesfinanzministerium.de — BMF-Schreiben vom 21. Oktober 2025: Bewertung einer lebenslänglichen Nutzung oder Leistung; Vervielfältiger für Bewertungsstichtage ab 1. Januar 2026 (IV D 4 - S 3104/00002/013/003)
- bundesfinanzhof.de — Urteile vom 28.03.2012, II R 43/11 (Berechnung des Zehnjahreszeitraums), 23.11.2011, II R 33/10 (Oder-Konto), 18.07.2013, II R 37/11 (Kettenschenkung), 18.07.2013, II R 35/11 (Familienheim, keine Zweit- und Ferienwohnungen)
- bundesgerichtshof.de — Urteil vom 29.06.2016, IV ZR 474/15 (Fristbeginn der Pflichtteilsergänzung bei Wohnungsrecht und Nießbrauch)
- fgnw.justiz.rlp.de — Finanzgericht Rheinland-Pfalz: Geldgeschenk zu Ostern in Höhe von 20.000 Euro kein steuerfreies „übliches Gelegenheitsgeschenk“, Urteil vom 04.12.2025, 4 K 1564/24 (Pressemitteilung vom 14.01.2026)
- lfst.bayern.de — Bayerisches Landesamt für Steuern: Häufig gestellte Fragen zur Erbschaft- und Schenkungsteuer, Formulare Erbschaft- und Schenkungsteuer, Broschüre zur Anzeigepflicht (Stand Januar 2026) und Verzeichnis der zuständigen Finanzämter (Stand 1. Januar 2026), Links siehe Tabelle oben (abgerufen 8. Oktober 2026)
- bayernportal.de — Erbschaft oder Schenkung; Anzeige beim Finanzamt, redaktionell verantwortlich: Bayerisches Staatsministerium der Finanzen und für Heimat (Stand 1. Juni 2026)
- finanzamt.nrw.de — Anzeigepflicht bei Erbe und Schenkung und Vordruck „Anzeige einer Schenkung“ (abgerufen 8. Oktober 2026)
- schleswig-holstein.de — Vordruck „Anzeige einer Schenkung“ an das Finanzamt Kiel (abgerufen 8. Oktober 2026)
Stand: Oktober 2026. Freibeträge, Steuersätze und Fristen wurden am 8. Oktober 2026 am Gesetzestext und an Veröffentlichungen der Finanzverwaltung geprüft; die Rechenbeispiele sind vereinfacht und berücksichtigen nur die jeweils genannten Regeln. Dieser Ratgeber ersetzt keine Steuer- oder Rechtsberatung.
Weiterlesen