Für Angehörige: Der Ernstfall
Witwenrente berechnen: So hoch ist sie 2026 — mit Rechner
Witwenrente berechnen mit Rechner: 55 % oder 25 % der Rente, Freibetrag 1.122,53 € ab Juli 2026, 40 % Anrechnung — mit Beispielen und Quellen.
Inhalt dieses Artikels (15 Abschnitte)
Die Witwenrente beträgt 55 Prozent (große) oder 25 Prozent (kleine Witwenrente) der Bruttorente, die Ihr Partner bezog oder bei voller Erwerbsminderung bekommen hätte (§ 67 SGB VI). Übersteigt Ihr pauschal ermitteltes Nettoeinkommen 1.122,53 Euro im Monat, werden 40 Prozent des Mehrbetrags abgezogen (§ 97 SGB VI, Stand Juli 2026). Für drei Monate nach dem Sterbemonat gibt es die volle Rente.
Dieser Ratgeber rechnet jeden Schritt mit Ihnen durch — mit Rechner, Tabellen und vollständig nachgerechneten Beispielen. Wie Sie die Rente beantragen, erklärt der Ratgeber Witwenrente beantragen.
Witwenrente berechnen: die Formel in fünf Schritten
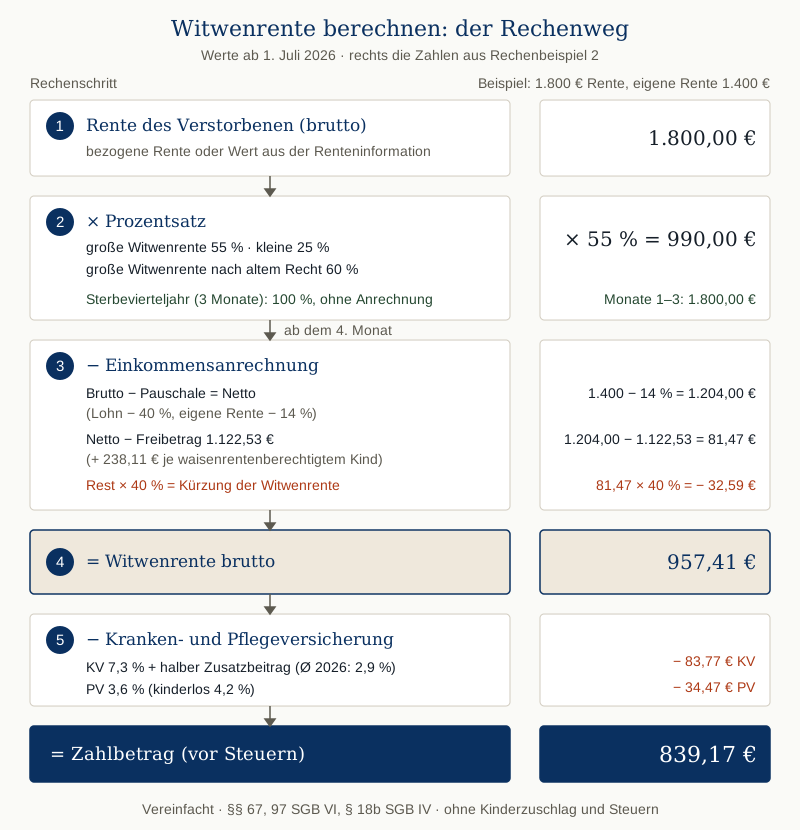
Die Deutsche Rentenversicherung rechnet die Witwenrente immer in derselben Reihenfolge. Wer die fünf Schritte kennt, kann jeden Rentenbescheid nachvollziehen.
- Ausgangswert bestimmen: die Bruttorente des Verstorbenen — oder, wenn er noch keine Rente bezog, die Rente wegen voller Erwerbsminderung, die ihm zugestanden hätte.
- Prozentsatz anwenden: 55 % für die große, 25 % für die kleine Witwenrente, 60 % für die große Witwenrente nach altem Recht (§ 67, § 255 SGB VI). Ausnahme Sterbevierteljahr: In den drei Kalendermonaten nach dem Sterbemonat gilt statt des Prozentsatzes 100 %, und eigenes Einkommen bleibt außen vor (§ 67, § 97 Abs. 1 SGB VI).
- Einkommen anrechnen: Ihr Bruttoeinkommen wird pauschal in ein Netto umgerechnet. Was über dem Freibetrag liegt, mindert die Rente zu 40 % (§ 97 Abs. 2 SGB VI, §§ 18a–18e SGB IV).
- Witwenrente brutto ermitteln: Prozentbetrag minus Kürzung. Ist die Kürzung höher als die Rente, wird nichts ausgezahlt.
- Beiträge abziehen: Von der Witwenrente gehen Kranken- und Pflegeversicherungsbeiträge ab. Das Ergebnis ist der Zahlbetrag.
Schritt 1: Von welcher Rente aus gerechnet wird
Bezog Ihr Partner bereits Rente, nehmen Sie den Bruttobetrag — also die Rente vor Abzug von Kranken- und Pflegeversicherung, wie er in der letzten Rentenanpassungsmitteilung oder im Rentenbescheid steht. Hatte diese Rente einen Abschlag, etwa wegen eines früheren Rentenbeginns, bleibt er auch in der Witwenrente erhalten (§ 77 Abs. 3, § 88 Abs. 2 SGB VI).
Bezog Ihr Partner noch keine Rente, rechnet die Rentenversicherung mit der Rente wegen voller Erwerbsminderung, die ihm zum Todeszeitpunkt zugestanden hätte. Laut Deutscher Rentenversicherung beträgt die Witwenrente einen Prozentsatz „einer Rente wegen voller Erwerbsminderung oder der Altersrente“, die der Partner bezogen hat oder hätte. Eine gute Näherung ist der Wert „Rente wegen voller Erwerbsminderung“ aus seiner letzten Renteninformation: Er zeigt, wie hoch diese Rente wäre, wenn sie heute beginnen müsste. Darin ist die Zurechnungszeit enthalten (DRV-Broschüre „Die Renteninformation – mehr wissen“) und laut Expertenteam der Deutschen Rentenversicherung (Portal ihre-vorsorge.de) auch schon ein vom damaligen Alter abhängiger Abschlag. Ziehen Sie den Abschlag aus dem Abschnitt unten deshalb nicht noch einmal ab; weil beim Tod ein anderes Alter maßgebend ist, kann er aber etwas abweichen.
Stammt die Renteninformation aus der Zeit zwischen Juli 2025 und Juni 2026, ist sie mit dem damaligen Rentenwert von 40,79 € gerechnet. Seit dem 1. Juli 2026 gilt 42,52 € (Rentenwertbestimmungsverordnung 2026). Multiplizieren Sie den Wert dann mit 42,52 / 40,79, also rund 1,0424 — das entspricht der Rentenanpassung von 4,24 %. Bei älteren Renteninformationen ist der Abstand größer.
Zurechnungszeit: Wer jung stirbt, hinterlässt keine Minirente
War Ihr Partner beim Tod jünger als die maßgebende Altersgrenze, rechnet die Rentenversicherung eine Zurechnungszeit hinzu — so, als hätte er bis zu diesem Alter weiter Beiträge gezahlt (§ 59 SGB VI). Bei einem Tod im Jahr 2026 liegt die Grenze bei 66 Jahren und 3 Monaten (§ 253a Abs. 3 SGB VI); 67 Jahre gelten erst für Todesfälle ab 2031. Bezog Ihr Partner eine Rente wegen Erwerbsminderung, zählt nur die Zurechnungszeit aus dieser Rente (§ 253a Abs. 5 SGB VI). Bezog Ihr Partner bereits eine Altersrente, gibt es keine Zurechnungszeit; die Witwenrente richtet sich dann nach dieser Rente.
Abschlag, wenn der Partner vor seinem 65. Geburtstag starb
Bezog Ihr Partner noch keine Rente und starb er vor dem Monat seines 65. Geburtstags, wird die Witwenrente um einen Abschlag gemindert: 0,3 % für jeden Monat vom Ende des Sterbemonats bis zum Ende des Monats, in dem er 65 geworden wäre (§ 77 Abs. 2 SGB VI). Starb er vor seinem 62. Geburtstag, wird so gerechnet, als wäre er mit 62 gestorben — der Abschlag beträgt dann 10,8 % (36 Monate × 0,3 %); höher wird er nie. Bezog er schon eine Rente, gilt deren Abschlag weiter (siehe oben).
Beispiel: Stirbt Ihr Partner 2026 in dem Monat, in dem er 63 wird, liegen bis zum Monat seines 65. Geburtstags 24 Monate. Der Abschlag beträgt 24 × 0,3 % = 7,2 %. Lagen seiner Rente 40 Jahre bestimmter Versicherungszeiten zugrunde, gelten 63 statt 65 und 60 statt 62 Jahre (§ 77 Abs. 4 SGB VI). Für Todesfälle vor 2024 galten niedrigere Altersgrenzen (§ 264d SGB VI).
Große oder kleine Witwenrente: 55 oder 25 Prozent
Ob Sie die große oder die kleine Witwenrente bekommen, entscheidet sich an Ihrem Alter, Ihrer Gesundheit und daran, ob Sie ein Kind erziehen (§ 46 SGB VI). Grundvoraussetzung für beide: Ihr Partner hatte die Wartezeit von fünf Jahren erfüllt oder bezog bereits Rente (§ 50 SGB VI), Sie haben nicht wieder geheiratet, und eine Ehe ab 2002 hat mindestens ein Jahr bestanden (§ 46 Abs. 2a SGB VI) — Ausnahmen gibt es etwa bei einem Unfalltod.
| Große Witwenrente | Kleine Witwenrente | |
|---|---|---|
| Höhe nach dem Sterbevierteljahr | 55 % (altes Recht: 60 %) | 25 % |
| Voraussetzung | Altersgrenze erreicht oder Erziehung eines eigenen Kindes bzw. eines Kindes des Verstorbenen unter 18 oder Sorge für ein behindertes Kind (ohne Altersgrenze) oder erwerbsgemindert | keine der Voraussetzungen links |
| Dauer | bis zur Wiederheirat; wegen Kindererziehung oder Erwerbsminderung nur, solange diese Voraussetzung besteht (§ 102 Abs. 2, 3 SGB VI) | längstens 24 Kalendermonate nach dem Sterbemonat (altes Recht: unbefristet) |
| Kinderzuschlag | ja, nur neues Recht | ja, anteilig, nur neues Recht |
| Rechtsgrundlage | § 46 Abs. 2, § 67 Nr. 6, § 255 SGB VI | § 46 Abs. 1, § 67 Nr. 5, § 242a Abs. 1 SGB VI |
Die Altersgrenze für die große Witwenrente steigt schrittweise von 45 auf 47 Jahre. Maßgeblich ist das Todesjahr Ihres Partners, nicht Ihr eigenes Geburtsjahr (§ 242a Abs. 5 SGB VI):
| Todesjahr des Partners | Große Witwenrente ab einem Alter von |
|---|---|
| 2025 | 46 Jahren und 4 Monaten |
| 2026 | 46 Jahren und 6 Monaten |
| 2027 | 46 Jahren und 8 Monaten |
| 2028 | 46 Jahren und 10 Monaten |
| ab 2029 | 47 Jahren |
Wechsel zwischen kleiner und großer Witwenrente: Erreichen Sie die Altersgrenze, während Sie die kleine Witwenrente beziehen, ist im Anschluss die große Witwenrente zu zahlen (§ 115 Abs. 3 SGB VI). Werden Sie erwerbsgemindert oder übernehmen Sie die Erziehung eines Kindes, beantragen Sie die große Witwenrente mit dem Vordruck R0505 der Rentenversicherung. Umgekehrt wird aus einer großen eine kleine Witwenrente, wenn Ihr Kind volljährig wird und Sie die Altersgrenze noch nicht erreicht haben; die Monate mit großer Witwenrente zählen dann auf die 24 Monate (DRV-Broschüre „Hilfe in schweren Zeiten“). Erreichen Sie die Altersgrenze erst, nachdem die kleine Witwenrente ausgelaufen ist, lassen Sie den Anspruch auf die große Witwenrente von der Rentenversicherung prüfen — § 46 Abs. 2 SGB VI knüpft ihn nicht an Ihr Alter am Todestag.
Altes oder neues Recht: Wer bekommt 60 Prozent?
Seit 2002 gilt für Witwenrenten neues Recht. Das alte Recht gilt weiter, wenn eine dieser beiden Bedingungen erfüllt ist (§ 242a Abs. 1, § 255 Abs. 1 SGB VI, § 114 SGB IV):
- Ihr Partner ist vor dem 1. Januar 2002 gestorben, oder
- Sie haben vor dem 1. Januar 2002 geheiratet und mindestens einer von Ihnen beiden ist vor dem 2. Januar 1962 geboren.
| Altes Recht | Neues Recht | |
|---|---|---|
| Große Witwenrente | 60 % | 55 % |
| Kleine Witwenrente | 25 %, unbefristet | 25 %, längstens 24 Monate |
| Kinderzuschlag (§ 78a SGB VI) | nein | ja |
| Angerechnet werden | nur Erwerbseinkommen und Erwerbsersatzeinkommen wie eigene gesetzliche Rente, Pension, Krankengeld | zusätzlich Betriebsrenten, private Renten, Zusatzrenten (z. B. VBL), Miet- und Kapitalerträge, Elterngeld |
| Pauschalabzug Beamtenpension (Beginn nach 2010) | 43,6 % | 25 % |
Wählen können Sie das alte Recht nicht — es gilt allein nach den Stichtagen. Wer darunter fällt und neben der eigenen Rente eine Betriebsrente oder Mieteinnahmen hat, ist dadurch besser gestellt — Rechenbeispiel 4 zeigt den Unterschied.
Das Sterbevierteljahr: drei Monate volle Rente
In den drei Kalendermonaten nach dem Sterbemonat erhalten Sie die Witwenrente in voller Höhe der Rente Ihres Partners — bei der großen wie bei der kleinen Witwenrente. Eigenes Einkommen wird in dieser Zeit nicht angerechnet (§ 67, § 97 Abs. 1 SGB VI). Für den Sterbemonat selbst wird noch die Rente Ihres Partners gezahlt, wenn er bereits Rentner war.
Beispiel: Ihr Partner bezog 1.500 € Rente und starb im Juli 2026. Für Juli wird noch seine Rente gezahlt. Für August, September und Oktober erhalten Sie jeweils 1.500 € brutto. Ab November gilt der Prozentsatz, also 825 € brutto bei der großen Witwenrente, und ab dann auch die Einkommensanrechnung.
Bezog Ihr Partner noch keine Rente, beginnt die Witwenrente schon mit dem Todestag (§ 99 Abs. 2 SGB VI). Die Rentenversicherung nennt dazu ein Beispiel: Bei einem Tod am 2. Januar 2026 gibt es die volle Rente vom 2. Januar bis 30. April 2026.
Vorschuss binnen 30 Tagen: War Ihr Partner Rentner, können Sie beim Renten Service der Deutschen Post innerhalb von 30 Tagen nach dem Tod einen Vorschuss beantragen. Er beträgt das Dreifache der Rente des Sterbemonats. Voraussetzungen sind unter anderem eine Ehe oder Lebenspartnerschaft von mindestens einem Jahr und ein Wohnsitz in Deutschland; nötig ist das Original der Sterbeurkunde. Das Formular „Änderungsanzeige“ finden Sie im Downloadcenter des Renten Service. Verpassen Sie die Frist, können Sie den Vorschuss zusammen mit dem Antrag auf Witwenrente beantragen. Der Vorschuss gilt als Rentenantrag, reicht für die Berechnung aber nicht — den Antrag bei der Rentenversicherung stellen Sie zusätzlich (§ 115 Abs. 2 SGB VI). Welche Unterlagen Sie brauchen, steht im Ratgeber Witwenrente beantragen; Urkunden erhalten Sie beim Standesamt (siehe Sterbeurkunde beantragen).
Die volle Rente der ersten Monate hilft, die ersten Ausgaben zu stemmen — etwa die Kosten der Beerdigung. Planen Sie aber ab dem vierten Monat mit dem niedrigeren Betrag.
Kürzung der Witwenrente: Einkommensanrechnung Schritt für Schritt
Nach dem Sterbevierteljahr prüft die Rentenversicherung Ihr eigenes Einkommen. Die Witwenrente wird nur gekürzt, wenn Ihr pauschal berechnetes Nettoeinkommen den Freibetrag übersteigt — und dann auch nur um 40 % des übersteigenden Teils (§ 97 SGB VI).
1. Welche Einkommen zählen
Nach neuem Recht zählen fast alle Einkünfte (§ 18a SGB IV): Arbeitslohn und Gewinne aus selbstständiger Arbeit, Beamtenbezüge, eigene Renten aus der gesetzlichen Rentenversicherung, Pensionen, Betriebsrenten, private Renten aus Lebens- und Rentenversicherungen, Krankengeld und Arbeitslosengeld, Miet- und Kapitalerträge sowie Elterngeld. Vergleichbare ausländische Einkommen zählen ebenfalls.
Nicht angerechnet werden unter anderem Leistungen aus einem staatlich geförderten Riester-Vertrag, alle Hinterbliebenenrenten und Witwenpensionen, Grundsicherungsgeld (bis Juni 2026: Bürgergeld), Wohngeld und die Grundsicherung im Alter (DRV-Broschüre „Hilfe in schweren Zeiten“, § 18a Abs. 1 SGB IV). Nach altem Recht zählen nur Erwerbseinkommen und Erwerbsersatzeinkommen wie die eigene gesetzliche Rente — nicht aber Betriebsrenten, private Renten, Zusatzrenten etwa der VBL und Vermögenseinkommen (§ 114 SGB IV).
2. Welcher Zeitraum zählt
Bei Arbeitslohn und Gewinn zählt grundsätzlich das Einkommen des Vorjahres, geteilt durch die Zahl der Monate — inklusive Urlaubs- und Weihnachtsgeld. Bei Selbstständigen ist es ein Zwölftel des steuerpflichtigen Vorjahresgewinns, bei Miet- und Kapitalerträgen ein Zwölftel der Vorjahreseinkünfte. Eigene Renten und Pensionen zählen mit dem laufenden Betrag (§ 18b SGB IV). Liegt Ihr laufendes Einkommen bei der ersten Berechnung um mindestens 10 % unter dem Vorjahr, nimmt die Rentenversicherung das laufende (§ 18b Abs. 3 SGB IV).
3. Brutto pauschal in Netto umrechnen
Die Rentenversicherung rechnet nicht mit Ihrem tatsächlichen Netto, sondern zieht vom Brutto feste Prozentsätze ab (§ 18b Abs. 5 SGB IV, bei altem Recht teils § 114 Abs. 4 SGB IV):
| Einkommensart | Pauschalabzug neues Recht | altes Recht |
|---|---|---|
| Arbeitslohn (sozialversicherungspflichtig, auch Minijob mit Rentenversicherungspflicht) | 40 % | 40 % |
| Minijob ohne Rentenversicherungspflicht (befreit oder versicherungsfrei, z. B. neben einer Altersvollrente nach der Regelaltersgrenze) | kein Abzug | kein Abzug |
| Arbeitslohn neben einer Altersvollrente nach der Regelaltersgrenze, rentenversicherungsfrei (kein Minijob) | 30,5 % | 30,5 % |
| Gewinn aus selbstständiger Tätigkeit | 39,8 % | 39,8 % |
| Beamtenbezüge (aktiv) | 27,5 % | 27,5 % |
| Eigene gesetzliche Rente, Beginn nach 2010 / vor 2011 | 14 % / 13 % | 14 % / 13 % |
| Beamtenpension, Beginn nach 2010 / vor 2011 | 25 % / 23,7 % | 43,6 % / 42,7 % |
| Rente aus berufsständischem Versorgungswerk, Beginn nach 2010 / vor 2011 | 29,6 % / 27,5 % | 31 % / 29 % |
| Betriebsrente, voll versteuert (nachgelagert), Beginn nach 2010 / vor 2011 | 23 % / 21,2 % | wird nicht angerechnet |
| Betriebsrente, nur mit Ertragsanteil versteuert | 17,5 % | wird nicht angerechnet |
| Private Rente (Lebens-, Renten-, Unfallversicherung, ohne Riester) | 12,7 % | wird nicht angerechnet |
| Mieteinnahmen (nach Werbungskosten) | 25 % | wird nicht angerechnet |
| Kapitalerträge mit Abgeltungsteuer (nach Abzug des Sparer-Pauschbetrags von 1.000 € im Jahr); mit dem persönlichen Steuersatz versteuert (Günstigerprüfung): wie Mieteinnahmen | 30 % (sonst 25 %) | wird nicht angerechnet |
Mehrere Einkommen werden zusammengezählt. Für Miet- und Kapitalerträge gilt die Höhe, die das Finanzamt in Ihrer Steuererklärung festgestellt hat (Deutsche Rentenversicherung); für Kapitalerträge stellt außerdem die Bank eine Bescheinigung aus (§ 18e Abs. 3a SGB IV). Die DRV-Broschüre nennt für Vermögenseinkommen vereinfacht „grundsätzlich 25 Prozent“. Für Kapitalerträge, die mit dem gesonderten Steuertarif (Abgeltungsteuer, § 32d EStG) besteuert werden, schreibt § 18b Abs. 5 Nr. 7 SGB IV aber 30 % vor.
4. Freibetrag abziehen, 40 Prozent anrechnen
Vom Netto ziehen Sie den Freibetrag ab. Er beträgt das 26,4-Fache des aktuellen Rentenwerts, seit dem 1. Juli 2026 also 1.122,53 € im Monat, und gilt bis 30. Juni 2027. Für jedes Ihrer Kinder, das Anspruch auf Waisenrente hat, steigt er um das 5,6-Fache des Rentenwerts, also um 238,11 € (§ 97 Abs. 2 SGB VI). Das gilt auch für ein eigenes Kind, das nur deshalb keine Waisenrente bekommt, weil es nicht das Kind des Verstorbenen ist. Waisenrente gibt es bis 18, während einer Schul- oder Berufsausbildung oder eines Freiwilligendienstes bis höchstens 27 (§ 48 SGB VI).
Vom Rest werden 40 % auf die Witwenrente angerechnet. In einer Formel:
Kürzung = (Netto − 1.122,53 € − 238,11 € × Zahl der Kinder) × 40 %
Ergibt die Klammer null oder weniger, wird nichts gekürzt.
Bis zu diesem Einkommen wird nichts gekürzt
Die folgenden Bruttobeträge bleiben anrechnungsfrei, wenn Sie kein weiteres Einkommen haben (Stand 1. Juli 2026). Die Werte für Arbeitslohn nennt die Rentenversicherung selbst, die übrigen sind mit den gesetzlichen Pauschalen nachgerechnet.
| Ihr einziges Einkommen (brutto im Monat) | ohne Kind | mit einem waisenrentenberechtigten Kind |
|---|---|---|
| Arbeitslohn | 1.870,88 € | 2.267,73 € |
| Eigene gesetzliche Rente, Beginn nach 2010 | 1.305,26 € | 1.582,13 € |
| Eigene gesetzliche Rente, Beginn vor 2011 | 1.290,26 € | 1.563,95 € |
| Gewinn als Selbstständige(r) | 1.864,66 € | 2.260,19 € |
| Beamtenbezüge (aktiv) | 1.548,31 € | 1.876,74 € |
| Beamtenpension, Beginn nach 2010 (neues Recht) | 1.496,70 € | 1.814,18 € |
| Betriebsrente, voll versteuert, Beginn nach 2010 | 1.457,83 € | 1.767,06 € |
| Private Rente | 1.285,83 € | 1.558,57 € |
Rechenbeispiele: Witwenrente vollständig nachgerechnet
Alle Beispiele sind reine Rechenbeispiele mit den Werten ab 1. Juli 2026: Bruttorente des Verstorbenen nach heutigem Rentenwert, neues Recht und große Witwenrente, wenn nicht anders angegeben. Krankenversicherung mit dem durchschnittlichen Zusatzbeitrag von 2,9 % (also 7,3 % + 1,45 % = 8,75 %), Pflegeversicherung 3,6 %.
Beispiel 1: Witwenrente bei 1.500 Euro Rente
Der Verstorbene bezog 1.500 € Bruttorente, die Witwe hat kein eigenes Einkommen.
| Rechenschritt | Betrag |
|---|---|
| Sterbevierteljahr (3 Monate, 100 %) | 1.500,00 € |
| Große Witwenrente danach: 1.500 € × 55 % | 825,00 € |
| Kleine Witwenrente: 1.500 € × 25 % (bis zum Ende des 24. Monats nach dem Sterbemonat) | 375,00 € |
| Große Witwenrente nach altem Recht: 1.500 € × 60 % | 900,00 € |
| Krankenversicherung auf 825 €: × 8,75 % | − 72,19 € |
| Pflegeversicherung auf 825 €: × 3,6 % | − 29,70 € |
| Zahlbetrag große Witwenrente | 723,11 € |
Beispiel 2: Witwenrente bei eigener Rente
Der Verstorbene bezog 1.800 € Bruttorente. Die Witwe hat eine eigene gesetzliche Rente von 1.400 € brutto, die nach 2010 begann.
| Rechenschritt | Betrag |
|---|---|
| Große Witwenrente: 1.800 € × 55 % | 990,00 € |
| Netto der eigenen Rente: 1.400 € − 14 % | 1.204,00 € |
| Über dem Freibetrag: 1.204,00 € − 1.122,53 € | 81,47 € |
| Kürzung: 81,47 € × 40 % | − 32,59 € |
| Witwenrente brutto | 957,41 € |
| Krankenversicherung: × 8,75 % | − 83,77 € |
| Pflegeversicherung: × 3,6 % | − 34,47 € |
| Zahlbetrag | 839,17 € |
Läge die eigene Rente bei höchstens 1.305,26 € brutto, würde die Witwenrente gar nicht gekürzt. Auch die eigene Rente ist beitragspflichtig; davon gehen die Beiträge gesondert ab.
Beispiel 3: Witwenrente bei Arbeitslohn und Kind (Beispiel der Rentenversicherung)
Die Deutsche Rentenversicherung rechnet auf ihrer Seite zur Einkommensanrechnung folgendes Beispiel vor: Eine Witwe erhält 800 € Witwenrente, hat ein waisenrentenberechtigtes Kind und verdient 2.500 € brutto im Monat.
| Rechenschritt | Betrag |
|---|---|
| Netto: 2.500 € − 40 % | 1.500,00 € |
| Freibetrag: 1.122,53 € + 238,11 € | 1.360,64 € |
| Über dem Freibetrag | 139,36 € |
| Kürzung: 139,36 € × 40 % | − 55,74 € |
| Witwenrente nach Anrechnung | 744,26 € |
Ohne Kind läge der Freibetrag bei 1.122,53 €; dann würde die Witwenrente um 150,99 € gekürzt (40 % von 377,47 €) — so rechnet es die DRV Rheinland in ihrer Pressemitteilung vom 23. Juli 2026 vor.
Beispiel 4: Altes oder neues Recht bei Betriebsrente
Der Verstorbene bezog 2.000 € Bruttorente. Die Witwe hat eine eigene gesetzliche Rente von 1.000 € und eine voll versteuerte Betriebsrente von 400 €, beide begannen nach 2010.
| Rechenschritt | Neues Recht | Altes Recht |
|---|---|---|
| Witwenrente vor Anrechnung | 2.000 € × 55 % = 1.100,00 € | 2.000 € × 60 % = 1.200,00 € |
| Netto eigene Rente: 1.000 € − 14 % | 860,00 € | 860,00 € |
| Netto Betriebsrente: 400 € − 23 % | 308,00 € | zählt nicht |
| Netto gesamt | 1.168,00 € | 860,00 € |
| Über dem Freibetrag von 1.122,53 € | 45,47 € | — |
| Kürzung (40 %) | − 18,19 € | 0,00 € |
| Witwenrente brutto | 1.081,81 € | 1.200,00 € |
Beispiel 5: Wenn die Witwenrente ganz wegfällt
Der Verstorbene bezog 1.000 € Bruttorente, die Witwe verdient 5.000 € brutto. Die große Witwenrente beträgt 550 €. Das Netto liegt bei 3.000 € (5.000 € − 40 %), also 1.877,47 € über dem Freibetrag. Die Kürzung von 750,99 € (40 %) ist höher als die Rente — es wird nichts ausgezahlt. Der Anspruch bleibt aber bestehen: Sinkt das Einkommen später, kann die Rente wieder fließen (§ 18d SGB IV). Solange sie weiter ganz ruht, muss die Rentenversicherung nach jedem 1. Juli keinen neuen Bescheid erlassen (§ 18e Abs. 7 SGB IV). Das Sterbevierteljahr mit 1.000 € im Monat wird trotzdem voll gezahlt.
Beispiel 6: Kleine Witwenrente bei Arbeitslohn
Der Verstorbene bezog 2.000 € Bruttorente, die Witwe ist jünger als die Altersgrenze, erzieht kein Kind und verdient 2.000 € brutto. Die kleine Witwenrente beträgt 500 € (25 %). Das Netto von 1.200 € liegt 77,47 € über dem Freibetrag; die Kürzung beträgt 30,99 €. Sie erhält 469,01 € brutto — nach dem Sterbevierteljahr längstens bis zum Ende des 24. Kalendermonats nach dem Sterbemonat.
Was vom Bruttobetrag abgeht: Kranken- und Pflegeversicherung
Die Witwenrente ist beitragspflichtig. Sind Sie in der Krankenversicherung der Rentner pflichtversichert, behält die Rentenversicherung Ihre Beiträge direkt ein. Die Pflichtversicherung ist auch über den verstorbenen Partner möglich, wenn er bereits in der Krankenversicherung der Rentner versichert war oder deren Vorversicherungszeit erfüllt hatte (DRV-Broschüre „Hilfe in schweren Zeiten“).
| Beitrag | Satz 2026 | Wer zahlt | Fundstelle |
|---|---|---|---|
| Krankenversicherung, allgemeiner Satz | 14,6 %, davon Sie 7,3 % | je zur Hälfte Sie und die Rentenversicherung | § 241, § 249a SGB V |
| Zusatzbeitrag | je nach Kasse, Durchschnittswert 2026: 2,9 %, davon Sie die Hälfte | je zur Hälfte | Bekanntmachung BMG, BAnz AT 10.11.2025 B7 |
| Pflegeversicherung | 3,6 % | Sie allein | PBAV 2025, § 59 SGB XI |
| Zuschlag für Kinderlose | + 0,6 Punkte (also 4,2 %), nicht für vor 1940 Geborene | Sie allein | § 55 Abs. 3 SGB XI |
| Abschlag für Eltern mehrerer Kinder unter 25 | − 0,25 Punkte je Kind vom 2. bis 5. Kind | — | § 55 Abs. 3 SGB XI |
Mit dem durchschnittlichen Zusatzbeitrag gehen damit 12,35 % der Witwenrente ab (8,75 % + 3,6 %), bei Kinderlosen 12,95 %. Den genauen Zusatzbeitrag legt Ihre Krankenkasse in ihrer Satzung fest. Sind Sie freiwillig gesetzlich oder privat krankenversichert, können Sie zur Rente einen Zuschuss zur Krankenversicherung beantragen (§ 106 SGB VI); die Beiträge laufen dann anders als in der Tabelle.
Steuern: Von der Rente können zusätzlich Steuern fällig werden. Folgt die Witwenrente auf die Rente Ihres Partners, richtet sich ihr steuerpflichtiger Anteil nach einem rechnerischen Rentenbeginn: Beginn der Witwenrente minus Laufzeit seiner Rente (§ 22 Nr. 1 EStG). Ob tatsächlich Steuer anfällt, hängt von Ihrem gesamten Einkommen ab.
Kinderzuschlag: mehr Witwenrente für Mütter und Väter
Haben Sie Kinder bis zu deren drittem Geburtstag erzogen, erhöht ein Zuschlag die Witwenrente nach neuem Recht (§ 78a SGB VI). Er beginnt im vierten Kalendermonat nach dem Tod, also nach dem Sterbevierteljahr. Die Rentenversicherung nennt diese Beträge bei Erziehung bis zum dritten Lebensjahr, gültig ab Juli 2026:
| Erstes Kind | Jedes weitere Kind | |
|---|---|---|
| Große Witwenrente | 85,03 € | 42,52 € |
| Kleine Witwenrente | 38,65 € | 19,33 € |
Witwenrente und Zuschlag zusammen dürfen die volle Rente des Verstorbenen nicht übersteigen; sonst wird der Zuschlag gekürzt (§ 88a SGB VI). Nach altem Recht gibt es keinen Zuschlag. Der Rechner oben bildet den Zuschlag nicht ab — rechnen Sie ihn bei Bedarf zur großen bzw. kleinen Witwenrente vor der Einkommensanrechnung hinzu; die Kürzung wird vom erhöhten Betrag abgezogen.
Wenn sich Ihr Einkommen ändert: melden und neu berechnen lassen
Einkommensänderungen wirken sich grundsätzlich erst zum nächsten 1. Juli aus (§ 18d Abs. 1 SGB IV). Für die Witwenrente ab 1. Juli 2026 zählt deshalb Ihr Einkommen aus 2025; ein höheres Einkommen aus 2026 berücksichtigt die Rentenversicherung ab 1. Juli 2027.
Sinkt Ihr Einkommen um mindestens 10 % — etwa weil Sie Ihre Arbeitszeit reduzieren —, kann die Rentenversicherung das schon ab dem Zeitpunkt der Minderung berücksichtigen (§ 18d Abs. 2 SGB IV). Melden Sie das deshalb sofort und legen Sie einen Nachweis bei; sonst warten Sie bis zum nächsten Juli auf die höhere Witwenrente.
Melden müssen Sie Änderungen ohnehin: Wer eine Sozialleistung bezieht, muss Änderungen, die dafür wichtig sind, unverzüglich mitteilen (§ 60 SGB I). Auch die Deutsche Rentenversicherung bittet darum, Einkommensänderungen rechtzeitig mitzuteilen. Ihre Einkommensangaben machen Sie beim Antrag auf dem Vordruck R0660 „Angaben zum Einkommen“. Ein eigenes Formular nur für Einkommensänderungen haben wir bei der Rentenversicherung nicht gefunden: Schreiben Sie formlos mit der Versicherungsnummer Ihres Partners, oder fragen Sie am kostenlosen Servicetelefon 0800 1000 4800 nach dem passenden Vordruck.
Wiederheirat, Abfindung und Rentensplitting
Wiederheirat: Abfindung in Höhe von zwei Jahresbeträgen
Heiraten Sie wieder, endet die Witwenrente mit Ablauf des Monats der Hochzeit. Bei der ersten Wiederheirat erhalten Sie auf Antrag eine Abfindung: das 24-Fache der durchschnittlichen Witwenrente der letzten zwölf Monate (§ 107 SGB VI). Maßgeblich ist der Betrag nach Einkommensanrechnung, aber vor Abzug der Kranken- und Pflegeversicherungsbeiträge; das Sterbevierteljahr zählt nicht mit. Bei einer durchschnittlichen Witwenrente von 540 € sind das 12.960 € (Beispiel der DRV). Bei der kleinen Witwenrente nach neuem Recht wird nur der Rest bis zum Ende der 24 Monate abgefunden (§ 107 Abs. 1 SGB VI). Die Abfindung können Sie formlos beantragen. Endet die neue Ehe, kann die frühere Witwenrente wieder aufleben; eine erhaltene Abfindung wird dann anteilig einbehalten (§ 46 Abs. 3, § 90 SGB VI).
Rentensplitting als Alternative
Statt der Witwenrente können Ehepaare das Rentensplitting wählen: Die in der Ehe erworbenen Rentenansprüche werden geteilt (§ 120a SGB VI). Möglich ist das, wenn Sie nach 2001 geheiratet haben oder wenn beide Partner nach dem 1. Januar 1962 geboren sind. Nach dem Tod kann der überlebende Partner das Splitting allein herbeiführen, wenn er selbst 25 Jahre rentenrechtliche Zeiten hat — spätestens zwölf Kalendermonate nach Ablauf des Sterbemonats; läuft in dieser Zeit ein Verfahren bei der Rentenversicherung, etwa über die Witwenrente, beginnt die Frist nach dessen Abschluss neu (§ 120d Abs. 1 SGB VI). Der Partner mit weniger in der Ehe erworbenen Entgeltpunkten erhält die Hälfte des Unterschieds (§ 120a Abs. 7 SGB VI). Hatten Sie weniger Punkte als Ihr Partner, erhöht das Ihre eigene Rente dauerhaft, auch nach einer neuen Heirat, und auf die eigene Altersrente wird kein Einkommen angerechnet (§ 97 SGB VI gilt nur für Witwen-, Witwer- und Erziehungsrenten). Hatten Sie mehr Punkte, geben Sie welche ab. In jedem Fall entfällt die Witwenrente endgültig. Die Entscheidung ist nach der Durchführung unwiderruflich — lassen Sie sich vorher kostenlos bei der Rentenversicherung beraten.
Witwer und Lebenspartner: gleiches Recht
Für Witwer gelten dieselben Regeln wie für Witwen: gleiche Prozentsätze, gleicher Freibetrag, gleiche Anrechnung (§ 46 SGB VI). Eingetragene Lebenspartner sind Ehepartnern gleichgestellt (§ 46 Abs. 4 SGB VI). Eine Ausnahme gibt es nur, wenn die Ehefrau vor 1986 gestorben ist oder das Paar bis Ende 1988 erklärt hat, dass das alte Recht weiter gelten soll: Dann erhält ein Witwer die Rente nur, wenn seine Frau überwiegend den Familienunterhalt bestritten hat (DRV-Broschüre). Ist der verstorbene Partner vor 1986 gestorben oder hat das Paar diese Erklärung abgegeben, wird außerdem — bei Witwen- wie Witwerrenten — eigenes Einkommen gar nicht angerechnet (§ 314 Abs. 1 SGB VI). Im Durchschnitt fallen Witwerrenten deutlich niedriger aus — Ende 2025 lag der ausgezahlte Betrag bei 461 € gegenüber 819 € bei Witwenrenten (Statistik der Deutschen Rentenversicherung, nach Abzug der Kranken- und Pflegeversicherungsbeiträge).
Was der Rechner nicht abbildet
Der Rechner deckt den Normalfall ab. In diesen Fällen kann Ihre Witwenrente abweichen — lassen Sie sie dann von der Rentenversicherung berechnen:
- Kinderzuschlag nach § 78a SGB VI (siehe oben).
- Abschlag oder Zuschlag: Der Rechner übernimmt Ihren Ausgangswert unverändert. Starb Ihr Partner vor 65, ohne Rente zu beziehen, mindert ein Abschlag die Witwenrente — im Wert „Rente wegen voller Erwerbsminderung“ der Renteninformation ist er aber schon enthalten, bezogen auf das Alter bei ihrer Erstellung. Starb er nach der Regelaltersgrenze, ohne seine Rente in Anspruch genommen zu haben, erhöht ein Zuschlag sie (§ 77 Abs. 2 SGB VI).
- Mehrere Ehen: Hatte Ihr Partner frühere Ehepartner mit eigenem Anspruch, wird die Rente nach Ehedauer aufgeteilt.
- Witwenrente aus der Unfallversicherung zusätzlich: Dann gilt ein individueller Grenzbetrag.
- Krankengeld, Arbeitslosengeld, Elterngeld, knappschaftliche Renten und Einkommen aus dem Ausland: andere Abzüge.
- Geschiedenen-Witwenrente (Scheidung vor dem 1. Juli 1977) und Rente nach dem vorletzten Ehegatten.
- Todesfall vor 1986 oder Erklärung bis Ende 1988 zur Weitergeltung des bis 1985 geltenden Rechts: Dann wird kein Einkommen angerechnet (§ 314 Abs. 1 SGB VI).
- Teilrente oder Rente wegen teilweiser Erwerbsminderung des Verstorbenen als Ausgangswert.
Was im Ernstfall sonst noch ansteht — von der Sterbeurkunde bis zum Erbe —, ordnet die Todesfall-Checkliste. Wer über das Konto des Verstorbenen verfügen darf, bis die Witwenrente fließt, erklärt der Ratgeber Bankvollmacht.
Häufige Fragen zur Witwenrente-Berechnung
Wie wird die Witwenrente berechnet?
Ausgangswert ist die Bruttorente des Verstorbenen oder die Rente wegen voller Erwerbsminderung, die ihm zugestanden hätte. Davon erhalten Sie nach dem Sterbevierteljahr 55 % (große) oder 25 % (kleine Witwenrente), nach altem Recht große 60 % (§ 67, § 255 SGB VI). Übersteigt Ihr pauschal berechnetes Nettoeinkommen den Freibetrag von 1.122,53 € (ab 1. Juli 2026), werden 40 % des Mehrbetrags abgezogen. Zum Schluss gehen Kranken- und Pflegeversicherungsbeiträge ab.
Wer bekommt die 60-Prozent-Witwenrente?
60 % gibt es für die große Witwenrente nach altem Recht (§ 255 SGB VI). Das gilt, wenn Ihr Partner vor dem 1. Januar 2002 gestorben ist oder wenn Sie vor dem 1. Januar 2002 geheiratet haben und mindestens einer von Ihnen vor dem 2. Januar 1962 geboren ist. Nach altem Recht gibt es keinen Kinderzuschlag, die kleine Witwenrente ist unbefristet, und Betriebsrenten, private Renten und Vermögenseinkommen werden nicht angerechnet.
Wie hoch ist die Witwenrente ab 2026, und was hat sich geändert?
Die Prozentsätze sind gleich geblieben: 55 %, 25 % oder 60 %. Zum 1. Juli 2026 sind die Renten um 4,24 % gestiegen, damit auch Witwenrenten. Der Freibetrag stieg von 1.076,86 € auf 1.122,53 €, der Kinderbetrag von 228,42 € auf 238,11 €. Für Todesfälle im Jahr 2026 gibt es die große Witwenrente ab 46 Jahren und 6 Monaten, und die Zurechnungszeit reicht bis 66 Jahre und 3 Monate.
Was ist die kleine Witwenrente?
Die kleine Witwenrente erhalten Hinterbliebene, die die Altersgrenze noch nicht erreicht haben, nicht erwerbsgemindert sind und kein Kind unter 18 erziehen. Sie beträgt nach dem Sterbevierteljahr 25 % der Rente des Verstorbenen und wird nach neuem Recht längstens 24 Kalendermonate nach dem Sterbemonat gezahlt (§ 46 Abs. 1 SGB VI). Eigenes Einkommen wird genauso angerechnet wie bei der großen Witwenrente.
Wie hoch ist die Witwenrente, wenn man selbst Rente bekommt?
Ihre eigene Rente zählt als Einkommen. Die Rentenversicherung zieht davon pauschal 14 % ab (Rentenbeginn vor 2011: 13 %). Liegt das Ergebnis über 1.122,53 €, wird die Witwenrente um 40 % des Mehrbetrags gekürzt. Beispiel: Bei 1.800 € Rente des Verstorbenen und 1.400 € eigener Rente bleiben 957,41 € Witwenrente brutto statt 990 €. Ihre eigene Rente wird dabei nicht gekürzt.
Wie hoch darf die eigene Rente sein, damit die Witwenrente nicht gekürzt wird?
Ohne weiteres Einkommen bleibt eine eigene gesetzliche Rente bis 1.305,26 € brutto im Monat anrechnungsfrei, wenn sie nach 2010 begonnen hat, und bis 1.290,26 €, wenn sie vor 2011 begann (Stand 1. Juli 2026). Mit einem waisenrentenberechtigten Kind liegt die Grenze bei 1.582,13 € bzw. 1.563,95 €. Haben Sie zusätzlich Arbeitslohn, Betriebs- oder Mieteinkünfte, sinkt die Grenze entsprechend.
Wie viel Rente bekommt die Frau, wenn der Mann stirbt?
In den drei Monaten nach dem Sterbemonat erhält sie die volle Rente ihres Mannes. Danach bekommt sie 55 % (große Witwenrente), nach altem Recht 60 %, oder 25 % (kleine Witwenrente, höchstens 24 Monate). Hat sie eigenes Einkommen über dem Freibetrag, wird gekürzt. Von dem Ergebnis gehen Kranken- und Pflegeversicherungsbeiträge ab. Für Männer, deren Frau stirbt, gilt dasselbe.
Wie hoch ist die Witwenrente bei 1.500 Euro Rente?
Bei 1.500 € Bruttorente des Verstorbenen beträgt die große Witwenrente 825 € brutto, die kleine 375 €, nach altem Recht 900 €. In den ersten drei Monaten nach dem Sterbemonat gibt es 1.500 €. Ohne eigenes Einkommen bleiben von 825 € nach Kranken- und Pflegeversicherung rund 723 € (mit durchschnittlichem Zusatzbeitrag von 2,9 % und 3,6 % Pflegebeitrag).
Bei welchem Einkommen wird die Witwenrente gekürzt?
Gekürzt wird, sobald Ihr pauschal berechnetes Nettoeinkommen 1.122,53 € im Monat übersteigt, mit Kind 1.360,64 € (Stand 1. Juli 2026). Bei Arbeitslohn entspricht das 1.870,88 € brutto, mit einem waisenrentenberechtigten Kind 2.267,73 € brutto. Alle Einkommen werden zusammengezählt, auch Minijob, eigene Rente und — nach neuem Recht — Betriebsrente, Miete und Zinsen.
Wann darf die Witwenrente gekürzt werden?
Erst nach dem Sterbevierteljahr, also ab dem vierten Monat nach dem Sterbemonat; vorher wird kein Einkommen angerechnet (§ 97 Abs. 1 SGB VI). Danach berücksichtigt die Rentenversicherung Einkommensänderungen jeweils zum 1. Juli (§ 18d SGB IV). Gekürzt werden darf nur um 40 % des Einkommens über dem Freibetrag. Ihre eigene Rente oder Ihr Gehalt werden nie gekürzt, nur die Witwenrente.
Wie hoch ist die Witwenrente im Durchschnitt?
Laut Statistik der Deutschen Rentenversicherung wurden Ende 2025 rund 4,35 Millionen Witwenrenten mit durchschnittlich 819 € ausgezahlt, rund 762.000 Witwerrenten mit durchschnittlich 461 € — jeweils nach Abzug der Kranken- und Pflegeversicherungsbeiträge und ohne Renten, die wegen Einkommens ganz ruhen. Die Rentenerhöhung vom 1. Juli 2026 ist darin noch nicht enthalten. Ihre eigene Witwenrente kann deutlich abweichen.
Gibt es ein Formular, um eine Einkommensänderung zu melden?
Ein eigenes Änderungsformular haben wir bei der Rentenversicherung nicht gefunden. Ihre Einkommensangaben machen Sie beim Antrag auf dem Vordruck R0660 „Angaben zum Einkommen“. Spätere Änderungen teilen Sie unverzüglich mit (§ 60 SGB I) — formlos mit Versicherungsnummer und Nachweis. Sinkt Ihr Einkommen um mindestens 10 %, kann die Rentenversicherung das sofort berücksichtigen. Am Servicetelefon 0800 1000 4800 erfahren Sie, welcher Vordruck passt.
Quellen
- gesetze-im-internet.de — Sechstes Buch Sozialgesetzbuch: § 46 (Witwenrente), § 59 (Zurechnungszeit), § 67 (Rentenartfaktor), § 77 (Zugangsfaktor), § 78a (Kinderzuschlag), § 88a (Höchstbetrag), § 97 (Einkommensanrechnung), § 99 (Beginn), § 102 (Befristung), § 107 (Abfindung), § 115 (Antrag), § 120a und § 120d (Rentensplitting), § 242a (Altersgrenze, altes Recht), § 253a (Zurechnungszeit 2026), § 255 (60 %), § 314 (Recht bis 1985) (Stand Oktober 2026)
- gesetze-im-internet.de — Viertes Buch Sozialgesetzbuch: § 18a, § 18b, § 18d, § 18e und § 114 (Einkommen, Pauschalabzüge, Änderungen, altes Recht) (Stand Oktober 2026)
- gesetze-im-internet.de — Rentenwertbestimmungsverordnung 2026, aktueller Rentenwert 42,52 € ab 1. Juli 2026, BGBl. 2026 I Nr. 178
- gesetze-im-internet.de — § 241 SGB V, § 249a SGB V, § 55 SGB XI, § 59 SGB XI, PBAV 2025 (Kranken- und Pflegeversicherung), § 60 SGB I (Mitteilungspflicht), § 22 EStG (Besteuerung), § 32d EStG (Abgeltungsteuer), § 19 SGB II (Grundsicherungsgeld) (Stand Oktober 2026)
- bundesanzeiger.de — Bekanntmachung des Bundesministeriums für Gesundheit zum durchschnittlichen Zusatzbeitragssatz 2026 (2,9 %), BAnz AT 10.11.2025 B7
- deutsche-rentenversicherung.de — Broschüre „Hinterbliebenenrente: Hilfe in schweren Zeiten“, 21. Auflage (7/2026); Faltblatt „Hinterbliebenenrente: So viel können Sie hinzuverdienen“, 23. Auflage (7/2026)
- deutsche-rentenversicherung.de — Renten für Hinterbliebene; Hinzuverdienst & Einkommensanrechnung (Rechenbeispiel 744,26 €); Meldung „Ab Juli können Hinterbliebene mehr hinzuverdienen“ (13.07.2026); DRV Rheinland, Pressemitteilung vom 23.07.2026; DRV Rheinland-Pfalz, Werte ab Juli 2026 (Rentenanpassung 4,24 %)
- deutsche-rentenversicherung.de — Broschüre „Die Renteninformation – mehr wissen“, 22. Auflage (2/2026); „Rentenversicherung in Zahlen 2026“, Stand 25. Juni 2026, S. 34; Vordrucke R0660 (Stand 01.07.2026) und R0505
- ihre-vorsorge.de (Initiative der Deutschen Rentenversicherung) — Expertenforum: Abschläge in der Renteninformation, Antwort des Expertenteams vom 21.04.2022
- deutschepost.de — Renten Service: FAQ zur gesetzlichen Rente (Vorschuss im Sterbevierteljahr) und Downloadcenter (Stand Oktober 2026)
- bundesgesundheitsministerium.de — Finanzierung der sozialen Pflegeversicherung (Beitragssätze, Stand Oktober 2026)
Stand: Oktober 2026. Rentenwert, Freibeträge und Kinderzuschläge gelten ab 1. Juli 2026 bis zur nächsten Rentenanpassung am 1. Juli 2027; der durchschnittliche Zusatzbeitrag von 2,9 % und die Pflegeversicherungssätze sind Werte für das Kalenderjahr 2026. Rechenbeispiele sind vereinfacht und auf Cent gerundet. Dieser Ratgeber ersetzt keine Rechtsberatung.
Weiterlesen